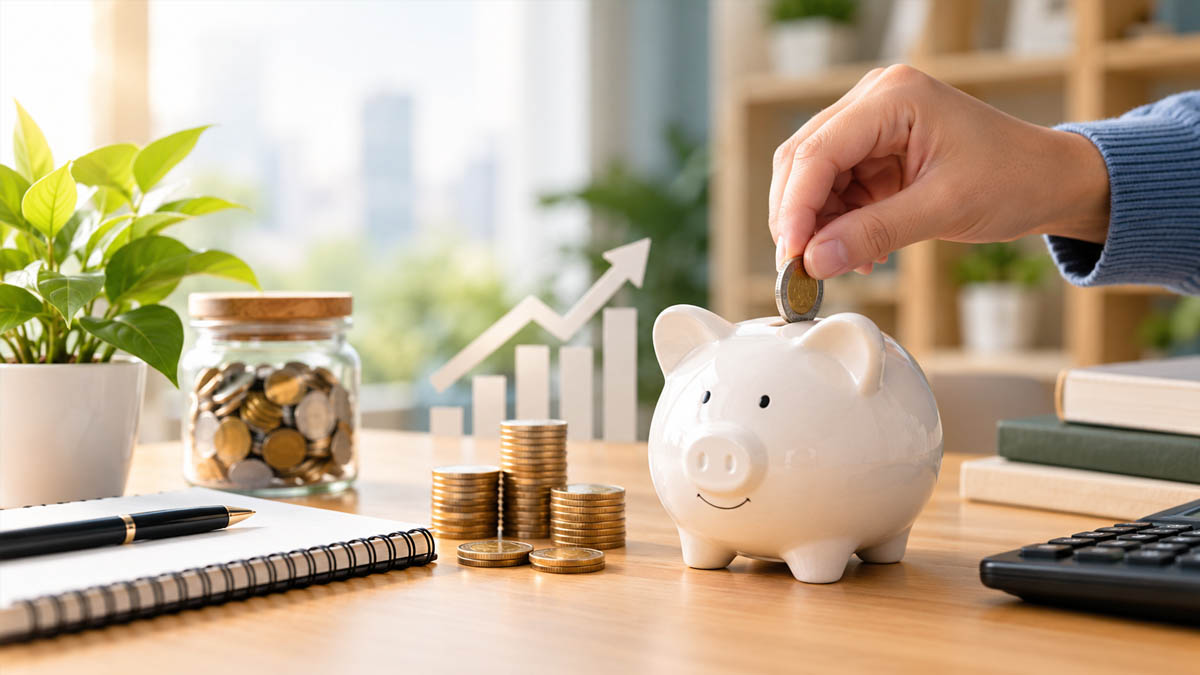
Bagi banyak orang, menyisihkan sebagian penghasilan untuk ditabung terasa seperti perjuangan yang tidak pernah usai. Di awal bulan, niat untuk menabung begitu kuat. Namun, memasuki pertengahan hingga akhir bulan, saldo di rekening sering kali terkuras habis oleh berbagai kebutuhan dan pengeluaran tak terduga.
Mengapa hal ini sering terjadi? Masalah utamanya biasanya bukan terletak pada seberapa besar gaji atau pendapatan Anda, melainkan pada kebiasaan finansial yang diterapkan sehari-hari. Menabung yang sukses bukanlah hasil dari aksi spontan sesekali, melainkan buah dari konsistensi dan disiplin.
Jika Anda ingin berhenti terjebak dalam siklus “numpang lewat” setiap kali gajian, simak 7 kebiasaan finansial cerdas berikut yang bisa membantu Anda menabung secara konsisten tanpa merasa tersiksa.
1. Terapkan Prinsip “Bayar Diri Sendiri Terlebih Dahulu”
Kesalahan paling umum yang membuat orang gagal menabung adalah menyisihkan sisa uang di akhir bulan. Kenyataannya, uang yang tersisa di akhir bulan hampir selalu bernilai nol karena habis terpakai.
Ubah pola pikir Anda dengan menerapkan prinsip pay yourself first. Begitu gaji atau hasil usaha masuk ke rekening, segera sisihkan persentase tertentu—misalnya 10% hingga 20%—langsung ke rekening tabungan. Anggap alokasi ini sebagai kewajiban yang harus dibayar sebelum Anda menggunakannya untuk kebutuhan lain.
2. Manfaatkan Fitur Debet Otomatis (Auto-Debet)
Mengandalkan kemauan atau daya ingat untuk menabung secara manual setiap bulan sering kali rentan gagal, terutama saat godaan belanja sedang tinggi. Di sinilah teknologi bisa menjadi sahabat terbaik keuangan Anda.
Aktifkan fitur auto-debet pada aplikasi perbankan Anda. Atur agar sistem secara otomatis memindahkan dana dari rekening utama ke rekening tabungan khusus pada tanggal gajian. Dengan cara ini, Anda tidak akan sempat “tergoda” menggunakan uang tersebut karena prosesnya terjadi secara otomatis tanpa perlu intervensi manual.
3. Lacak dan Evaluasi Pengeluaran Pos “Bocor Halus”
Sering kali, uang yang cepat habis bukan disebabkan oleh pembelian barang mahal, melainkan pengeluaran-pengeluaran kecil yang dilakukan terus-menerus. Biaya langganan aplikasi yang jarang dipakai, kebiasaan membeli kopi kekinian setiap hari, hingga biaya admin transfer antarbank adalah contoh nyata dari “bocor halus” finansial.
Mulai sekarang, catat setiap transaksi pengeluaran Anda—baik secara manual di buku catatan maupun menggunakan aplikasi pengatur keuangan. Lakukan evaluasi rutin mingguan atau bulanan. Anda akan terkejut menemukan berapa banyak uang yang sebenarnya bisa diselamatkan jika pengeluaran kecil yang tidak esensial ini dipangkas.
4. Terapkan Aturan Waktu Sebelum Membeli Barang Kebutuhan Sekunder
Impulse buying atau belanja impulsif adalah musuh terbesar dalam konsistensi menabung. Keinginan untuk membeli barang yang tidak direncanakan sering kali dipicu oleh emosi sesaat, diskon kilat, atau pengaruh media sosial.
Untuk mengatasinya, terapkan aturan penundaan 48 jam (atau 30 hari untuk barang yang nilainya cukup besar). Ketika Anda sangat ingin membeli suatu barang di luar rencana, paksa diri Anda untuk menunggu. Jika setelah jangka waktu tersebut Anda masih merasa benar-benar membutuhkannya dan dananya tersedia, barulah dibeli. Sering kali, rasa ingin tahu dan dorongan emosional tersebut akan lenyap dengan sendirinya seiring berjalannya waktu.
5. Pisahkan Rekening Operasional dan Rekening Tabungan
Mencampur semua uang dalam satu rekening tabungan utama adalah jebakan psikologis. Anda akan merasa “masih memiliki banyak uang” saat melihat angka di aplikasi bank, sehingga tidak ragu untuk berbelanja secara berlebihan.
Buatlah minimal dua rekening terpisah. Rekening pertama khusus digunakan untuk lalu lintas operasional harian, membayar tagihan, dan kebutuhan hidup. Rekening kedua berfungsi khusus sebagai tempat penyimpanan dana darurat atau tabungan jangka panjang. Usahakan untuk tidak membuat kartu ATM atau akses transaksi instan pada rekening tabungan agar uang di dalamnya tidak mudah diakses untuk belanja impulsive.
6. Tentukan Tujuan Menabung yang Spesifik dan Realistis
Menabung tanpa arah dan tujuan yang jelas akan terasa sangat membosankan dan melelahkan. Tanpa impian yang ingin dicapai, Anda akan lebih mudah menyerah saat menghadapi godaan konsumtif.
Buatlah tujuan finansial yang spesifik, terukur, dan memiliki batas waktu. Dibanding sekadar berkata “Saya ingin menabung lebih banyak,” buatlah target seperti “Saya ingin mengumpulkan dana darurat sebesar Rp15 juta dalam waktu 12 bulan” atau “Saya ingin menabung Rp500 ribu per bulan untuk DP rumah.” Target yang jelas akan memberikan dorongan motivasi ekstra saat Anda merasa malas menyisihkan uang.
7. Bangun Dana Darurat Terlebih Dahulu
Banyak orang yang sudah berusaha konsisten menabung, namun terpaksa mengambil kembali uang tabungannya saat terjadi kondisi tak terduga—seperti kendaraan rusak, biaya medis, atau perbaikan rumah. Hal ini kerap membuat rasa frustrasi dan mematahkan semangat menabung.
Oleh karena itu, prioritas utama Anda di awal adalah membangun dana darurat. Idealnya, dana darurat berjumlah 3 hingga 6 kali lipat dari total pengeluaran bulanan Anda. Ketika dana darurat ini sudah terbentuk, pos tabungan jangka panjang dan investasi Anda tidak akan lagi terganggu oleh krisis-krisis kecil yang terjadi tiba-tiba.
Konsistensi Adalah Kunci Utama
Menghasilkan kondisi keuangan yang sehat dan stabil tidak membutuhkan keajaiban atau gaji bernilai puluhan juta rupiah. Kuncinya ada pada komitmen Anda untuk menjalankan kebiasaan-kebiasaan kecil ini setiap harinya.
Jangan berkecil hati jika Anda harus memulainya dari nominal yang sangat kecil. Yang terpenting adalah membangun ritme dan disiplinnya terlebih dahulu. Seiring berjalannya waktu, kebiasaan positif ini akan menjadi gaya hidup alami yang membawa Anda semakin dekat pada kebebasan finansial.